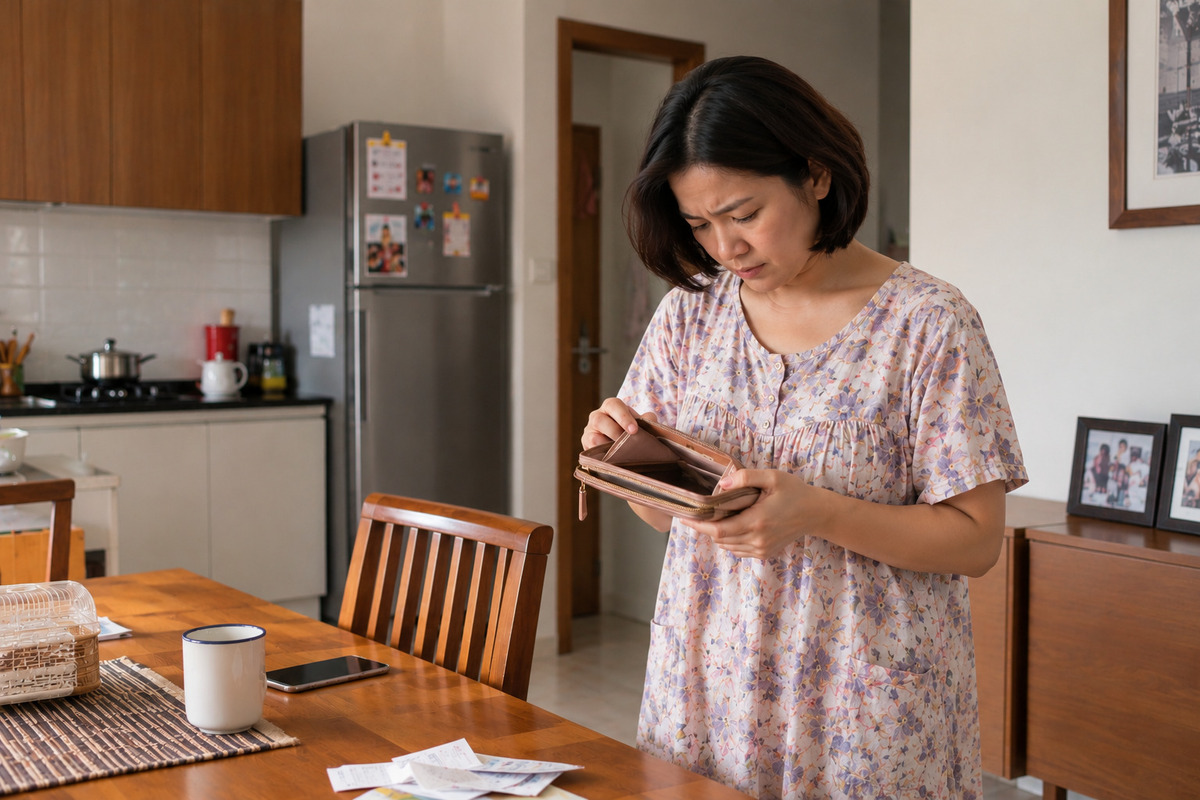
Navaswara.com — Gajian masih beberapa hari lagi, tetapi saldo rekening sudah menipis. Uang yang tadinya ingin disimpan terpaksa dipakai untuk belanja kebutuhan rumah, membayar tagihan, ongkos bekerja, atau sekadar bertahan sampai tanggal gajian berikutnya.
Situasi seperti ini semakin akrab bagi sebagian masyarakat. Ada yang masih memiliki pekerjaan, tetapi penghasilannya terasa cepat habis karena kebutuhan sehari-hari, ada pula yang sedang tidak memiliki pemasukan setelah terkena PHK atau kehilangan pekerjaan.
Kebiasaan menggunakan simpanan untuk memenuhi kebutuhan tersebut kerap disebut “mantab” atau makan tabungan. Istilahnya terdengar ringan, tetapi bagi orang yang mengalaminya, saldo yang terus berkurang bisa menjadi sumber kekhawatiran tersendiri.
Survei Konsumen Bank Indonesia pada Agustus 2026 menunjukkan porsi pendapatan masyarakat yang digunakan untuk konsumsi naik dari 72,7 persen menjadi 74,2 persen hanya dalam satu bulan. Sebaliknya, porsi pendapatan yang disisihkan untuk tabungan turun dari 16,8 persen menjadi 15,8 persen.
Porsi untuk membayar cicilan atau utang juga sedikit menurun, dari 10,5 persen menjadi 10,0 persen. Secara sederhana, dari setiap Rp1 juta pendapatan, sekitar Rp742 ribu digunakan untuk konsumsi, Rp100 ribu untuk cicilan, dan Rp158 ribu yang tersisa untuk ditabung.
Angka tersebut terasa dekat dengan kehidupan sehari-hari. Ketika uang untuk makan, transportasi, tagihan, kebutuhan rumah, dan keperluan lain sudah mengambil sebagian besar pendapatan, jumlah yang bisa disimpan memang semakin sedikit.
Tekanan pada tabungan juga terlihat dari data Perhimpunan Bank Nasional atau Perbanas. Rata-rata saldo rekening masyarakat dengan tabungan di bawah Rp100 juta turun dari sekitar Rp3,1 juta pada 2018 menjadi Rp1,7 juta pada Mei 2026.
Dalam sekitar delapan tahun, rata-rata saldo tersebut menyusut sekitar 45 persen. Artinya, bagi sebagian masyarakat, tabungan yang dulu terasa cukup sebagai pegangan kini harus digunakan untuk menopang kebutuhan yang terus berjalan.
Namun, tidak semua orang yang “makan tabungan” sedang mengalami masalah karena terlalu banyak berbelanja. Ada orang yang harus menggunakan simpanannya setelah terkena PHK, kontrak kerja berakhir, usaha berhenti, atau belum mendapatkan pekerjaan baru.
Sehingga, tabungan menjadi uang untuk membeli bahan makanan, membayar listrik, memenuhi kebutuhan anak, membayar cicilan, atau sekadar menjaga kehidupan tetap berjalan sambil mencari sumber pemasukan berikutnya. Saldo berkurang bukan karena ingin hidup boros, melainkan karena memang belum ada uang yang masuk.
Kondisi seperti ini juga menunjukkan pentingnya memiliki simpanan yang dapat menjadi penyangga ketika kehidupan tidak berjalan sesuai rencana. Namun, bagi orang yang masih memiliki pemasukan, kebiasaan mengambil uang tabungan untuk kebutuhan sehari-hari juga perlu diperhatikan.
Menurut Ivan Kusuma, Head of Investment & Insurance DANA Group, saldo tabungan dapat lebih mudah terkuras ketika uang untuk kebutuhan sekarang, keadaan darurat, dan rencana masa depan bercampur dalam satu tempat.
“Saldo yang terus berkurang bukan selalu karena terlalu banyak membeli kopi atau hiburan. Masalahnya sering kali muncul karena uang untuk kebutuhan hari ini, kebutuhan darurat, dan tujuan masa depan bercampur dalam satu tempat. Ketika semuanya terlihat bisa dibelanjakan, tabungan akan selalu menjadi pos pertama yang dikorbankan,” ujar Ivan.
Salah satu pendekatan yang dapat dicoba adalah conscious spending, yaitu lebih sadar menentukan tujuan uang sebelum digunakan. Konsep ini tidak berarti seseorang harus berhenti membeli hal yang disukai, tetapi memberi ruang agar kebutuhan hari ini tidak selalu mengambil bagian yang seharusnya disimpan untuk esok.
“Conscious spending intinya adalah menentukan dulu untuk apa uang akan dipakai, sebelum uang itu dibelanjakan. Tanpa rencana, pengeluaran sehari-hari akan terus terasa lebih penting, sehingga tabungan untuk masa depan selalu dikorbankan,” kata Ivan.
Bagaimana Supaya Tabungan Tidak Cepat Habis?
1. Coba lihat lagi pengeluaran selama sebulan
Kadang bukan satu pengeluaran besar yang membuat saldo cepat berkurang. Jajan setelah bekerja, ongkos tambahan, biaya langganan aplikasi, pesan makanan, sampai pembelian kecil yang terasa tidak seberapa dapat terkumpul tanpa terasa.
Melihat kembali transaksi selama sebulan bisa membantu mengetahui ke mana uang pergi. Dari sana, kita bisa menentukan pengeluaran mana yang memang perlu dipertahankan dan mana yang sebenarnya bisa dikurangi.
2. Pisahkan uang untuk kebutuhan yang berbeda
Ketika seluruh uang berada di satu rekening, saldo yang terlihat sering terasa seperti uang yang bisa digunakan kapan saja. Padahal, sebagian mungkin sudah memiliki tujuan.
Pisahkan dana untuk kebutuhan bulanan, tabungan, dana darurat, dan kebutuhan pribadi sesuai kemampuan. Jumlahnya tidak harus besar. Yang penting, ada batas yang jelas agar uang untuk satu kebutuhan tidak terus mengambil bagian dari kebutuhan lainnya.
3. Kalau ingin membeli sesuatu, beri jeda
Tidak semua keinginan membeli harus ditolak. Namun, untuk barang yang tidak mendesak, coba tunggu satu hari sebelum membayar.
Kadang setelah diberi waktu, kita sadar barang tersebut memang dibutuhkan. Namun, bisa juga ternyata keinginan itu muncul karena sedang bosan, lelah, atau terbawa suasana.
4. Jangan biarkan cicilan mengambil terlalu banyak ruang
Cicilan dapat membantu ketika digunakan untuk kebutuhan yang sudah dipertimbangkan. Namun, pembayaran bulanannya tetap perlu disesuaikan dengan kondisi pemasukan.
Sebelum mengambil cicilan baru, lihat kembali kebutuhan bulanan dan dana yang masih tersisa. Jangan sampai pembayaran bulan depan membuat kita kembali mengambil uang dari tabungan.
5. Tetap sisakan uang untuk hal yang membuat senang
Menabung bukan berarti tidak boleh menikmati hasil kerja. Sesekali makan di tempat favorit, membeli sesuatu yang disukai, pergi berlibur, atau menikmati hiburan juga tetap punya tempat dalam kehidupan.
Justru ketika semua kesenangan dilarang, mengatur uang bisa terasa berat untuk dijalani. Yang penting, pengeluaran tersebut sudah masuk dalam kemampuan finansial dan tidak membuat kebutuhan utama maupun simpanan ikut terganggu.
“Makan tabungan” memang punya cerita yang berbeda bagi setiap orang. Ada yang sedang berusaha bertahan sampai gajian berikutnya, ada yang menghadapi kebutuhan mendadak, dan ada pula yang menggunakan simpanan karena kehilangan pekerjaan.
Karena itu, saldo tabungan yang berkurang tidak selalu bisa dibaca sebagai tanda seseorang boros. Yang lebih penting adalah memahami apa yang membuat uang tersebut terpakai, berapa lama kondisi itu mungkin berlangsung, dan bagaimana menjaga agar masih ada pegangan ketika keadaan kembali berubah.