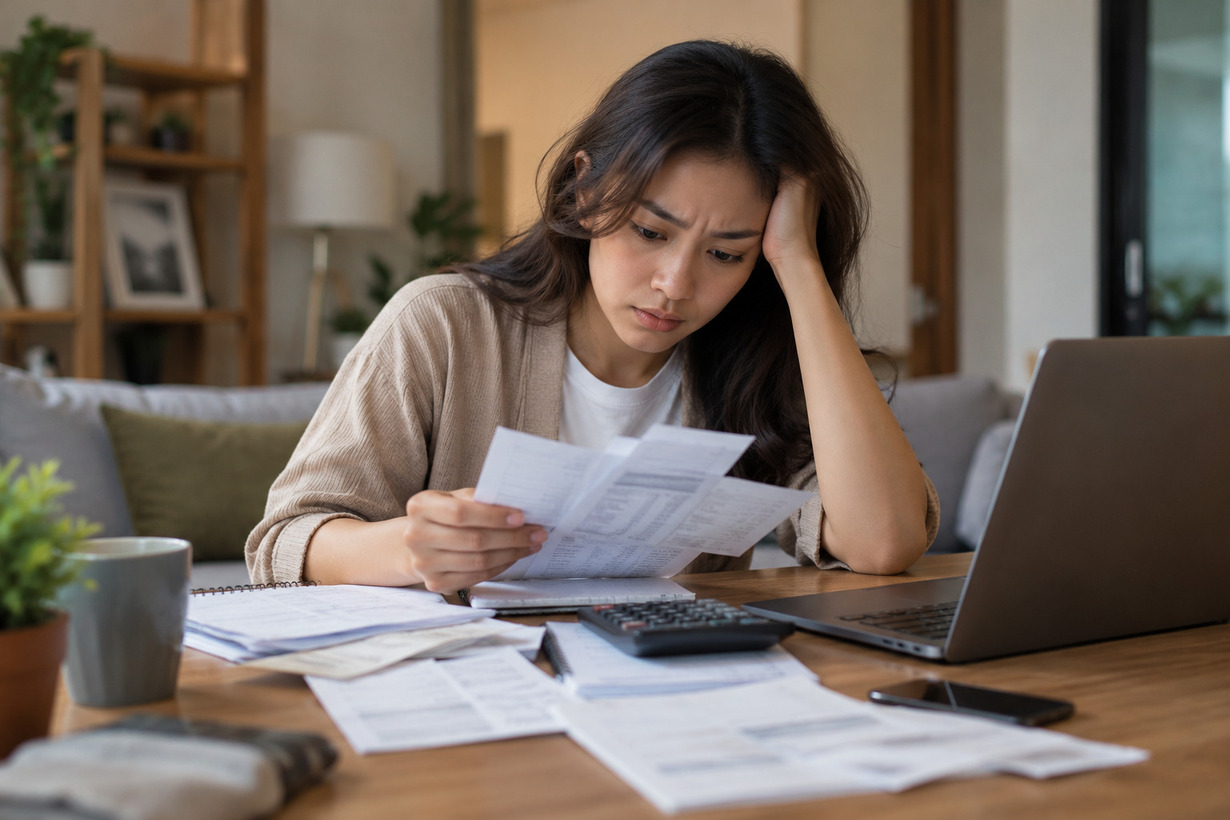
Navaswara.com — Satu tagihan tak terduga bisa membuat anggaran bulanan berantakan. Mulai dari biaya kesehatan, perbaikan kendaraan, hingga kehilangan pekerjaan, pengeluaran mendadak dapat menguras tabungan yang sudah dikumpulkan selama berbulan-bulan. Karena itu, mengelola keuangan bukan hanya soal rajin menabung, tetapi juga menyiapkan perlindungan ketika kondisi finansial berubah.
Gambaran ini terlihat dalam OCBC Financial Fitness Index 2026. Skor kesehatan finansial responden turun menjadi 39,64 dari 40,60 pada 2025. Padahal, sebanyak 92 persen responden mengaku rutin menabung, meningkat dari 89 persen pada tahun sebelumnya.
Namun, hanya 27 persen yang memiliki dana darurat. Selain itu, 80 persen responden belum mencatat keuangan mereka, naik dari 77 persen pada 2025. Temuan ini menunjukkan bahwa kebiasaan menabung belum tentu diikuti kesiapan menghadapi kebutuhan mendesak.
Survei tersebut menyasar anak muda berusia 25–35 tahun di Jabodetabek, Surabaya, Medan, Bandung, dan Makassar, dengan penghasilan di atas Rp5 juta serta sudah memiliki rekening bank.
Tekanan Biaya Hidup dan Ketidakpastian Penghasilan
Membangun ketahanan finansial juga tidak mudah di tengah kondisi pasar kerja yang penuh tantangan. Data Badan Pusat Statistik (BPS) per Mei 2026 mencatat, sebanyak 87,88 juta orang atau 59,30 persen dari total penduduk bekerja berada di sektor informal. Pekerja di sektor ini umumnya menghadapi pendapatan yang lebih tidak pasti dan tidak selalu memperoleh jaminan sosial dari pemberi kerja.
Tekanan biaya hidup turut memengaruhi kemampuan masyarakat menyisihkan uang. Survei Sun Life Resilience Index pada April 2026 terhadap 1.000 responden menemukan bahwa 80 persen merasakan tekanan berat akibat kenaikan biaya hidup, sementara 23 persen terpaksa menguras tabungan. Hanya 14 persen yang merasa sangat aman secara finansial.
Di sisi lain, Survei Nasional Literasi dan Inklusi Keuangan 2026 mencatat indeks literasi keuangan sebesar 69,57 persen, lebih rendah dibandingkan indeks inklusi keuangan yang mencapai 93,61 persen. Artinya, akses terhadap layanan keuangan belum selalu diikuti pemahaman yang memadai mengenai cara mengelola uang.
Mulai dari Langkah Sederhana
Untuk membangun fondasi keuangan yang lebih kuat, ada tiga langkah yang bisa dilakukan.
Pertama, catat pemasukan dan pengeluaran agar lebih mudah mengenali kebiasaan belanja dan menentukan pos yang bisa dikurangi. Kedua, prioritaskan dana darurat dengan target umum tiga hingga enam bulan pengeluaran rutin. Jika terasa berat, mulailah dari nominal kecil secara konsisten.
Ketiga, mulai berinvestasi setelah fondasi keuangan lebih siap. Pastikan kebutuhan rutin terpenuhi dan dana darurat mulai terbentuk sebelum mengambil risiko investasi yang lebih besar.
Temuan OCBC juga menunjukkan bahwa 9 persen responden yang memiliki dana darurat memegang investasi kompleks, seperti saham dan reksa dana, dibandingkan 4 persen responden tanpa dana darurat.
Pada akhirnya, kesehatan finansial bukan semata-mata tentang besarnya penghasilan. Memiliki cadangan yang cukup, memahami arus uang, dan menyiapkan diri menghadapi situasi tak terduga menjadi langkah penting agar satu pengeluaran mendadak tidak langsung mengguncang keuangan.